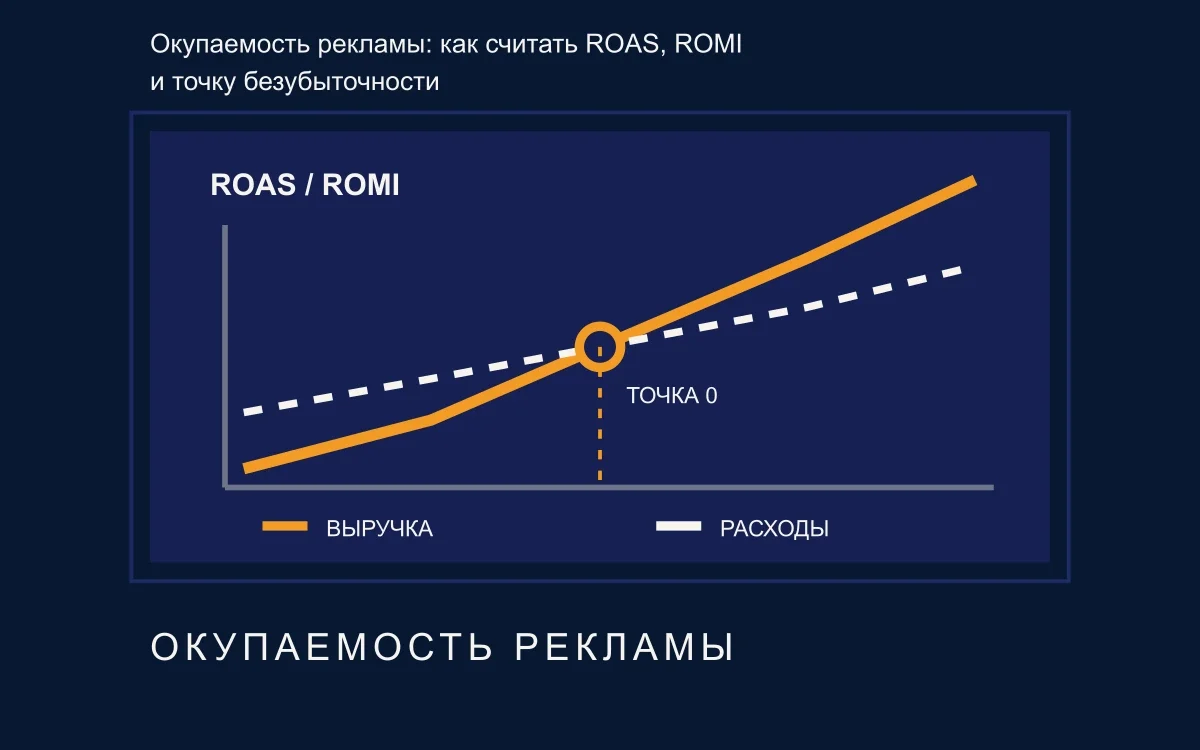
Окупаемость рекламы можно считать по выручке (ROAS), по прибыли (ROI) или по окупаемости маркетинговых вложений (ROMI). Важнее формулы то, какие доходы и расходы вы кладете в расчет, на каком окне времени и из каких систем берете цифры. Ниже разложим порядок расчета для B2C и для лидогенерации в услугах и B2B.
Окупаемость рекламы: что именно считаем и какой вывод хотим получить
В одном отчете реклама в плюсе, в другом в минусе, и это не всегда ошибка. Часто вы сравниваете разные вещи. Кабинет показывает списания и конверсии по своей логике, Яндекс.Метрика считает доход по выбранной модели атрибуции, а CRM видит деньги после сделки и может по-своему учитывать повторные обращения.
Поэтому первый шаг в окупаемости рекламы это не расчет, а договоренность. Что для вас считается доходом от рекламы и какие рекламные расходы вы признаете в модели.
У окупаемости обычно две задачи.
- Контроль каналов. Понять, где бюджет уходит впустую, и на каком уровне резать расходы (канал, кампания, группа, ключ, товар).
- Планирование. Вывести допустимые пороги. Например, какой ROAS или CPA вы можете позволить при вашей марже и конверсии в оплату.
Дальше выбираете, что ставите в числитель: выручку, валовую прибыль, маржинальный доход, LTV. И что ставите в знаменатель: только списания в рекламных кабинетах или полный контур с агентскими, креативами, сервисами, коллтрекингом и внедрением аналитики.
Атрибуция влияет на итог напрямую. Смена модели (последний переход, последний значимый, по позиции и другие варианты) меняет, какие каналы получат выручку и какой ROAS вы увидите.
Окупаемость рекламы не считают один раз. Сначала фиксируете правила учета дохода и расхода именно у вас, потом сравниваете ROAS, ROI и ROMI.
Аудит по теме «Окупаемость рекламы: как считать ROAS, ROMI и точку безубыточности»
Разберём вашу ситуацию, цели и показатели. Предложим конкретные следующие действия.
ROAS: окупаемость рекламы по выручке
ROAS отвечает на вопрос: сколько выручки принес каждый рубль рекламных расходов. Он удобен, когда вы можете достаточно надежно привязать доход к конкретным конверсиям. Часто это интернет-магазин с настроенной электронной коммерцией в аналитике. Еще вариант: услуги, где у заявки есть понятная оценка ценности и короткий цикл сделки.
Формула ROAS в практическом виде:
ROAS = доход от рекламы / рекламные расходы.
Где доход в большинстве компаний означает выручку, а расходы это списания в рекламном кабинете. Например, в Яндекс.Директе это то, что вы заплатили за клики и показы. Если добавляете агентские и сервисы, это уже управленческий уровень учета. Так тоже можно. Просто подпишите в отчете, какой вариант вы используете.
Не прыгайте между уровнями расчета. ROAS по каналу помогает решать, масштабировать или тормозить. ROAS по кампании показывает, какая гипотеза сработала. ROAS по ключу или группе помогает искать узкие места, но там выше риск ошибки из-за малого объема данных и шумной атрибуции.
Если вы считаете ROAS в процентах, 100 процентов означает: выручка равна расходам на рекламу. Это еще не прибыль. При низкой маржинальности 100 процентов может быть минусом. При высокой марже и повторных покупках показатель может быть допустимым.
Уровень расчета | Что решаем | Риск ошибки и почему |
|---|---|---|
Канал | Распределяем бюджет между источниками | Средний: разные модели атрибуции и разные окна конверсии дают разную картину |
Кампания | Оставляем работающие связки оффер + аудитория | Средний: сезонность и часть конверсий уходит в другие каналы |
Группа/объявление | Ищем, что улучшать в креативах и таргетинге | Высокий: мало данных, показатель скачет от пары сделок |
Ключ/товар/регион | Находим черные дыры и точки роста | Очень высокий: статистика разреженная, атрибуция и дедупликация искажают выводы |
Если у вас нет надежного учета выручки по заказам или сделкам, используйте ROAS как быстрый контроль каналов. А решения о масштабировании принимайте вместе с данными CRM.
ROI и ROMI: когда выручки недостаточно
Выручка сама по себе редко отвечает на вопрос, заработали вы или просто прокрутили деньги. Поэтому рядом с ROAS обычно появляется ROI или ROMI. Смысл один: сравнить результат с вложениями так, чтобы учитывать себестоимость и затраты бизнеса.
ROI в компаниях считают по-разному, и это главный источник споров. В практике встречаются варианты прибыль делить на вложения и вариант (прибыль минус вложения) делить на вложения. Оба используют, но сравнивать их между собой нельзя. Полезнее зафиксировать регламент: какую прибыль берете (валовую, операционную, маржинальный доход) и какие затраты включаете.
ROMI обычно используют, когда хотят оценивать именно маркетинговые инвестиции. Туда могут входить не только медийка или контекст, но и то, без чего маркетинг не работает: креативы, посадочные, коллтрекинг, аналитика, подрядчики, иногда часть зарплат. Тут нет единственно правильного варианта. Важнее, чтобы команда считала одинаково.
Есть ограничение по горизонту. На коротком окне ROI и ROMI могут показывать провал там, где канал просто длинный. Лиды уже пришли, бюджет списался, а деньги появятся позже. Для таких случаев помогают когорты и отчет в логике: затраты в периоде привлечения, результат по мере закрытия сделок когорты.
ROAS отвечает: отбили ли рекламный бюджет выручкой. ROI и ROMI отвечают: осталась ли прибыль после себестоимости и затрат, которые вы включили в модель.
Что считать доходом и расходом: два контура учета (быстрый и управленческий)
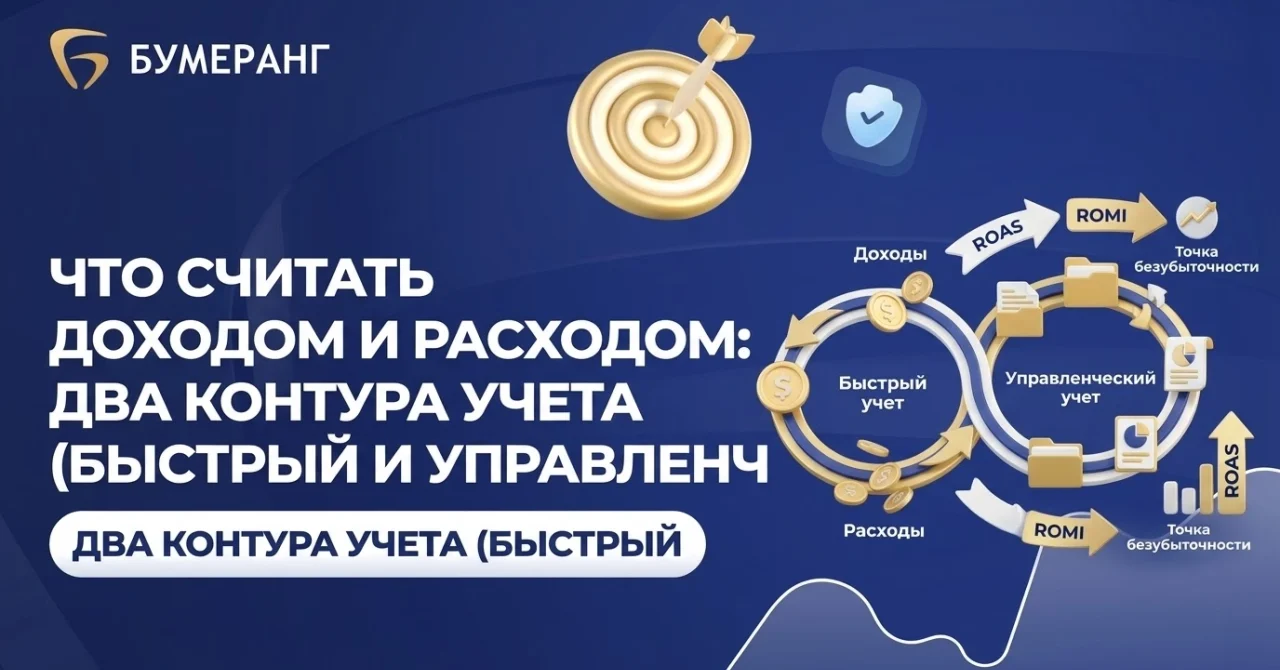
Окупаемость ломается не от формулы, а от состава данных. Поэтому полезно вести два контура учета: быстрый для ежедневных решений и управленческий для итогов периода и планирования. Оба подходят, если в компании написано, что именно вы считаете.
Доход в расчетах обычно берут так.
- Онлайн-покупки. Выручка из e-commerce в Яндекс.Метрике или из системы заказов.
- Ценность цели. Когда покупка не онлайн, но вы согласовали ценность заявки и проверяете ее по CRM.
- Выручка по сделкам из CRM. Когда сделка закрылась, вы видите сумму и можете связать ее с источником.
Расходы тоже удобно разделять.
- Минимум. Списания в рекламных кабинетах.
- Управленческий уровень. Агентские, работа специалистов, креативы, сервисы, коллтрекинг, внедрение аналитики и интеграций.
Если считаете окупаемость по прибыли, в модель придется добавить переменные расходы. Их состав зависит от бизнеса, но чаще всего всплывают логистика, эквайринг, комиссии площадок, скидки, возвраты и рекламации. Эти статьи легко превращают красивый ROAS в минус по деньгам.
Чтобы не получать три разных цифры в трех отчетах, заведите единый словарь показателей. Один термин, одно определение. Например, доход от рекламы в быстром контуре равен выручке по атрибуции Метрики, а в управленческом равен выручке по закрытым сделкам из CRM.
Статья учета | Доход или расход | Где взять | Кто владелец данных |
|---|---|---|---|
Выручка по заказам | Доход | Яндекс.Метрика (e-commerce) или система заказов | Маркетинг + ecom/продукт |
Выручка по сделкам | Доход | CRM | Продажи/коммерческий блок |
Ценность заявки (оценка) | Доход | Яндекс.Метрика (ценность цели) + сверка в CRM | Маркетинг + продажи |
Списания в рекламных кабинетах | Расход | Яндекс.Директ и другие кабинеты | Маркетинг |
Агентские/подрядчики | Расход | Договоры, счета, управленческий учет | Руководитель/финансы |
Коллтрекинг и аналитика | Расход | Счета сервисов, договоры | Маркетинг/IT |
Эквайринг и комиссии площадок | Переменный расход | Банк, отчеты площадок | Финансы |
Доставка/логистика | Переменный расход | Склад/доставка/бухучет | Операции |
Возвраты и скидки | Переменный расход | CRM/учет/касса | Продажи + финансы |
Как посчитать целевой ROAS от маржи: точка безубыточности
Целевой ROAS это ориентир ниже которого опускаться опасно. Он зависит от маржинальности и от того, какие расходы вы учитываете. Точка безубыточности для ROAS отвечает на вопрос: какой минимум выручки должна принести реклама, чтобы хотя бы не съесть валовую прибыль или маржинальный доход.
Сначала договоримся о терминах.
Маржинальность (валовая маржа) показывает, какая доля выручки остается после себестоимости товара или услуги.
Маржинальный доход шире: это выручка минус себестоимость и минус переменные расходы (логистика, эквайринг, комиссии, возвраты, скидки и другие статьи, которые зависят от объема продаж).
Два сценария расчета break-even ROAS.
Сценарий 1. Через валовую маржу. Логика такая: реклама может съесть только ту часть выручки, которая осталась после себестоимости. Тогда минимальный ROAS зависит от валовой маржи. Чем ниже валовая маржа, тем выше должен быть ROAS, чтобы реклама не уходила в минус на уровне валовой прибыли.
Сценарий 2. Через маржинальный доход. Если у вас заметные переменные расходы, точка безубыточности становится жестче. Вы сначала вычитаете из выручки себестоимость и переменные статьи. Только оставшаяся часть может покрывать рекламные расходы. Этот сценарий ближе к реальности в интернет-магазинах, на маркетплейсах и в услугах с дорогой логистикой и высоким процентом возвратов.
Дальше ROAS связывается с допустимым CPA или CAC. Допустимая стоимость привлечения зависит от маржинального дохода с одной оплаты и от конверсии в оплату. Если конверсия из лида в сделку падает, допустимый CPA тоже падает, иначе окупаемость не сойдется.
Сильнее всего двигают окупаемость четыре рычага: маржа, конверсия в оплату, средний чек, доля повторных продаж. Поэтому хороший ROAS всегда привязан к вашей юнит-экономике и воронке.
Сюда хорошо ложится иллюстрация: выручка минус себестоимость минус переменные расходы, и в этой модели видно место рекламных расходов.
Если продажа не на сайте: окупаемость в лидогенерации (услуги и B2B)
Когда продажа происходит не на сайте, ROAS по Метрике часто показывает доход, который вы сами оценили, а не деньги на счете. Это подходит для оперативного контроля. Для реальной окупаемости нужна связка с CRM и расчет по воронке. Иначе вы будете оптимизировать рекламу под лиды, которые не доходят до сделки.
Рабочая логика для услуг и B2B выглядит так. Реклама приводит лиды. Дальше вы считаете конверсию лида в квалифицированный лид, конверсию в КП или встречу, конверсию в сделку и в оплату. На каждом этапе теряется часть потока. Если статусов в CRM нет или менеджеры ставят их как попало, вы не сможете честно связать рекламные расходы с доходом.
Чтобы оценить ожидаемый доход от лида, можно идти сверху вниз: взять средний доход со сделки и умножить на конверсию лида в сделку. Если нужен более приземленный уровень, считайте ожидаемый маржинальный доход, а не выручку. Так быстрее видно, какой CPA допустим.
В лидогенерации деньги часто догоняют затраты не в том же периоде, когда вы открутили бюджет. Поэтому окупаемость считают по когортам. Например, расходы берут по месяцу привлечения, а выручку и маржинальный доход подтягивают по мере закрытия сделок этой когорты.
Порядок, который обычно работает в компаниях:
- Описать этапы воронки в CRM: лид, квалификация, КП/встреча, сделка, оплата.
- Настроить источники: UTM-метки, автоподхват источника в CRM, правила для звонков.
- Договориться о статусах и причинах отказа, чтобы конверсия не рисовалась.
- Строить отчет по когортам: расходы из рекламы, выручка и маржинальность из CRM.
Если нужна основа по логике воронки, пригодится материал: воронка продаж: как создать и измерить результат.
Откуда брать данные и как не получить три разных ROAS
Чтобы ROAS не прыгал между отчетами, нужен короткий протокол сверки. Он про правила: какие источники данных вы используете, какую атрибуцию приняли, как убираете дубли и что считаете истиной для разных решений.
Минимальный набор данных для большинства бизнесов такой: UTM-метки, цели в Яндекс.Метрике, e-commerce или ценность целей, связка с CRM, коллтрекинг для звонков. Без этого вы почти гарантированно получите конфликт цифр между Яндекс.Директом, Метрикой и CRM.
Дальше фиксируете модель атрибуции. Если сегодня смотрите последний значимый переход, а завтра последний переход, сравнение периодов теряет смысл. Атрибуция влияет на то, какой канал получит доход. Значит, напрямую влияет на ROAS.
Отдельная тема: дедупликация. Что вы делаете, если один и тот же человек оставил заявку два раза, а потом купил один раз. Как учитываете повторные обращения, повторные сделки и догоняющие продажи. Эти правила лучше описать письменно. Иначе маркетинг и продажи будут считать разное.
Полезно назначить источник правды по вопросам.
- Рекламный кабинет отвечает на вопрос, сколько списали и что привели по кликам и показам.
- Метрика отвечает на вопрос, как пользователи пришли и что сделали на сайте в выбранной атрибуции.
- CRM отвечает на вопрос, какие обращения стали сделками и принесли деньги.
Пока вы не договорились об атрибуции и дедупликации, спорить о ROAS бессмысленно. Это спор разных способов учета.
Если вы хотите свести это в один управляемый отчет, логичное продолжение: сквозная аналитика и отчеты для окупаемости рекламы.
Как повышать окупаемость: план работ на 2-4 недели
Окупаемость растет от связки учет, сайт, реклама, продажи. Поэтому план лучше строить так. Сначала проверяете корректность дохода и расходов. Потом улучшаете конверсию. Только после этого масштабируете трафик.
Практичный план на ближайшие 2-4 недели обычно выглядит так: вы выравниваете измерение, находите убыточные сегменты, исправляете посадочные и оффер, затем тестируете гипотезы в рекламе. Параллельно подтягиваете дисциплину обработки лидов. Иначе реклама будет виновата в том, что не закрывает отдел продаж.
Чек-лист быстрых проверок, которые чаще всего двигают окупаемость:
- Проверьте, что цели и e-commerce в Метрике соответствуют реальным событиям, а не кликам по кнопкам без заявки.
- Сверьте сумму дохода в аналитике с выручкой по заказам или сделкам. Разницу подпишите: возвраты, отмены, неучтенные оплаты.
- Зафиксируйте модель атрибуции и окно конверсии, чтобы сравнение периодов было честным.
- Уберите дубли лидов и сделок в CRM или хотя бы отмечайте их отдельным статусом.
- Проверьте связку UTM -> источник в CRM. Лиды без источника ломают расчет окупаемости.
- Разделите кампании в Яндекс.Директе по продуктам, регионам или сегментам, чтобы видеть, где минус и почему.
- Пересоберите минус-слова и поисковые запросы, чтобы не оплачивать нецелевой спрос.
- Проверьте посадочные страницы: оффер, цена или диапазон, сроки, примеры работ, доверие, понятная форма.
- Посмотрите скорость и мобильную версию. Медленный сайт часто убивает конверсию раньше, чем вы успеваете оптимизировать рекламу.
- Пересмотрите ретаргетинг: условия, частота, сегменты, исключения текущих клиентов.
- Настройте регулярный ритм пересчета. Оперативные метрики смотрите чаще, итоговую окупаемость считайте по когорте и по закрытым сделкам.
- Зафиксируйте, на каком уровне вы принимаете решения: кампании, группы, товары, регионы. Не меняйте уровень по настроению.
Если вы упираетесь в настройку и ведение рекламы, вот профильная точка входа: настройка и ведение рекламы в Яндекс.Директе. Обычно разговор начинается с того, какие метрики вы хотите видеть на уровне прибыли и какие данные для этого уже есть.
Частые вопросы
ROAS показывает выручку на каждый рубль рекламных расходов. ROI и ROMI пытаются ответить на вопрос про прибыльность: что осталось после себестоимости и других затрат, которые вы включили в расчет. Поэтому ROAS удобно смотреть быстро, а выводы про реальную окупаемость лучше подтверждать расчетом по прибыли и данными CRM.
Универсального нормального ROAS нет. Он зависит от валовой маржи, переменных расходов, конверсии в оплату, среднего чека и повторных покупок. На практике задают целевой ROAS от юнит-экономики: считают, какая доля выручки может уйти на рекламу, чтобы бизнес не уходил в минус на выбранном уровне учета.
Потому что системы считают по разным правилам. В Директе своя логика учета кликов, конверсий и окон, в Метрике влияет модель атрибуции и то, как настроены цели и e-commerce. Плюс есть расхождения из-за дедупликации, возвратов, отмен и разного момента фиксации дохода.
Сделайте два контура. Для оперативного контроля используйте оценку ценности лида. Для реальной окупаемости связывайте заявки с CRM и считайте по воронке: лид -> квалификация -> сделка -> оплата. Для длинного цикла сделки используйте когорты, чтобы сопоставлять затраты месяца привлечения с оплатами по этой когорте позже.
Зависит от того, как вы управляете маркетингом. Минимум это списания в рекламных кабинетах. Для управленческого ROMI обычно добавляют агентские и работу специалистов, креативы, посадочные, коллтрекинг, аналитические сервисы и интеграции. Важно один раз зафиксировать состав и дальше не менять его от отчета к отчету.
Источники
- Яндекс.Директ: статистика и отчеты — Яндекс.Справка